Автоследование без подвохов

Идея простая. Есть чья-то биржевая стратегия, вызывающая доверие. Она существует какое-то время. Это не тест на истории, где при желании можно нарисовать что угодно, это реальные деньги на реальном счете. Положим, доходность вас устраивает, просадка тоже. К ней можно подключиться, и на вашем брокерском счёте будет происходить плюс-минус то же самое, что и там. На первый взгляд все супер, но в чем может быть подвох? И, если уж я предлагаю свое автоследование, чем оно лучше среднего?
Разберём подвохи:

1

Самое часто и обидное. Подписаться на стратегию, спутав чью‑то глупую удачу с мастерством.

Например, ситуация: бычий рынок, все растёт. Глупый новичок (или хитрый манипулятор в игре на публику!) покупает акций с плечом, на счёте миллион рублей, но акций аж на три миллиона, кредит дело нехитрое. На бычьем рынке доходность в 2–3 раза выше рынка, если угадать с акциями — хоть в 10. Потом кризис. Рынок падает на 30%, нормальные игроки теряют 30%, а здесь счёта больше нет, гейм овер.

Рекомендация? Смотреть не только на доходность, ни и спрашивать, за счёт чего она получается, может быть вся супердоходность — следствие слабоумия и отваги. Смотрите, сколько существует стратегия, время убивает случайность, лучше 30% годовых и 5 лет, чем 300% годовых и один год. В моем случае: никогда не покупал акции с плечом, плечо на валютных фьючах было минимальным. Есть стратегии старше 5 лет.

2

Попасть на так называемую «ошибку выжившего». Человек открывает десять мелких счетов и творит там любую фигню. Часто противоположную. На одном счёте ставит на доллар к рублю, на другом на рубль к доллару. Если долго мучиться, кое-что получится. В итоге 7 счетов слиты в ноль, на 2 всё средне, зато на одном рекорд, и толпа фанатов. Понятно, что этот рекорд не повторится? Фанатам непонятно, пока не попробуют

Рекомендация: смотреть, сколько лошадок было на старте, помнить про каждую. Опять-таки, смотреть на сроки, время тут лечит, 3 года это не 3 месяца. В моем случае: коней на переправе не менял, до сих пор работают системы, пахавшие еще в далеком 2016, 2017, некоторые вообще с 2014. К ним добавляются новые, но это не грех.

3

На счёте ведущего результат всегда будет чуть получше, чем у ведомого. Прежде всего, за счёт комиссии за услугу. Это нормально, комиссия обычно не зверская. Куда больше может съесть такая ерунда, как «проскальзывание» (новичок про это вообще не знает, а зря).

Ведущий покупает акцию за цену Х, скажем 123 рубля 50 копеек. У ведомого акция тоже должна купиться, но по цене 123.50 уже всё раскуплено, ему достаётся за 123.55. Разница ерундовая.

Но представим, что:

  • Клиентов много
  • Акция неликвидная
  • Сделка идёт сразу на всю сумму

В итоге ведущий купил по 123.5, а ведомый по 124. А можно и по 125. Если средняя прибыль на сделку 2% от суммы, но вы теряете 1% на покупке, и 1% на продаже, то какой смысл?

Рекомендация: смотрите, чтобы стратегия торговала суперликвидные бумаги, это раз. Смотрите, чтобы она не торговала слишком часто, внутри дня. Смотрите, чтобы не входила в сделку всей суммой сразу. В моем случае: все эти условия выполнены. Предлагаемые стратегии обычно торгуют фьючерсами на доллар и на юань — это самые ликвидные инструменты Мосбиржи. Сделки разбиваются на части.

Мои стратегии у брокера «Финам» на сервисе «Comon»

Если кому интересно, с чего юзер так называется.
Кто‑то пошутил «поставь на аватарку белого котика, а назовись каким‑нибудь злодеем, по контрасту». Сначала нашёлся белый котик. Подписчиков тогда ещё не было, можно было назваться хоть Бабой Ягой. Потом появились, название не спугнуло, и ладно.
Чтобы подписаться на них, нужно быть клиентом «Финама», но это нетрудно, решаемо за час.

Ленивец-4 (фундаменталист)

Данная стратегия логически продолжает ряд «Ленивцев», без нее семейство неполное, с ней — все наконец красиво и симметрично.
 
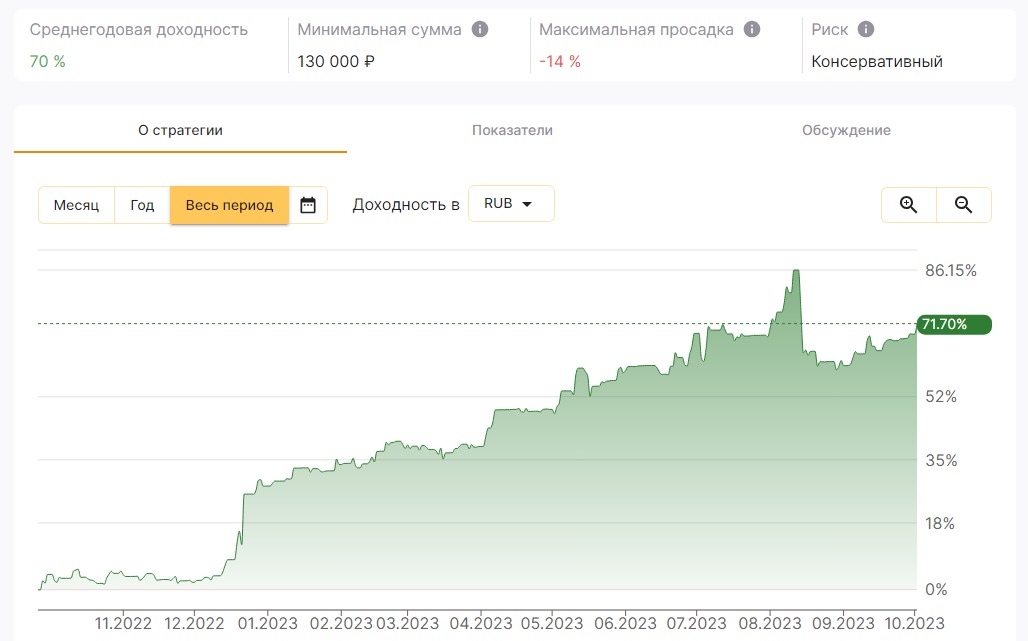
Краткая предыстория. Материнская стратегия Ленивец-1https://www.comon.ru/strategies/8720/        В основном началась ради эксперимента. И чтоб показать: принцип Моментума работает. Автоследования там не было, ибо были акции вне списка, разрешенного Комоном. Стратегия отправилась в архив не с горя, а в зените успеха. На росте в 2021 году, без всяких плеч, альфа к индексу была в районе 50% годовых, на падении в 2022 году— около 20%, на росте в 2023 — около 30%.
 
Ленивец-2 продолжает ее дело, это чисто формальная, математическая стратегия на Моментум, акция растет — покупай или держи, падает— вон из портфеля. Главное, как это считать, весь дьявол в нюансах. Появилось и автоследование к ней.
 
Ленивец-3 это синтез моментума и фундаментального подхода, смотрим дивиденды, считаем справедливую стоимость, вот это все. Было интересно устроить двум стратегиям соревнование. К некоторому удивлению, за свои первые 4 месяца Ленивец №3 сильно опередил №2, отчасти это случайность, но все-таки…
 
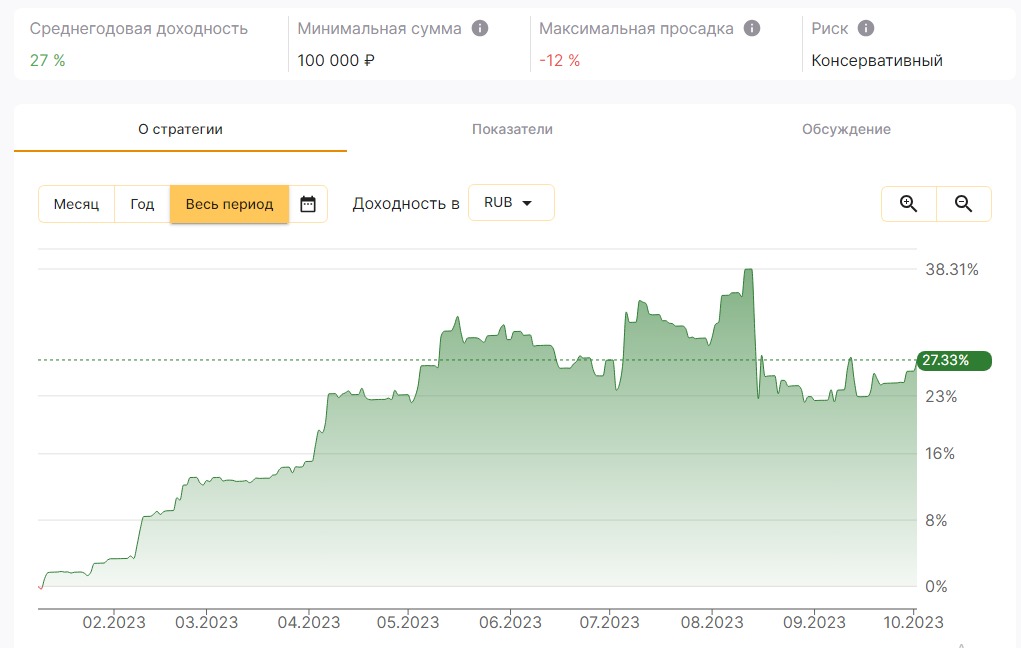
Мне казалось, что в математику, статистику и бэктесты я умею больше, чем в фундаментал. Но если фундаментал усилил математику, пусть будет, окей. Возможно, он достоин отдельной стратегии. В итоге Ленивец-4 перед вами.  Принципы стары, как мир. Смотрим стоимость, рентабельность, дивиденды. В дебри не лазим, особых прогнозов не строим. Из алгопрактики давно вынес, что чем проще— тем лучше. Аналитиков читаем, но не слепо доверяем, а проверяем.
 
Касательно издержек и рисков — все так же консервативно, как в других «Ленивцах». Никаких плеч в стратегии, принципиально. Вся премия к рынку должна бытьза скилл в отборе бумаг, а не за повышенный риск! Проскальзывание минимизировано, насколько возможно. Пересмотр портфеля не чаще раза в месяц, возможно даже реже. При этом большая часть бумаг останутся на своих местах.
 
Итак, теперь есть три рабочих портфеля: чисто «статистический», чисто «экономический», и средний между ними. Как говорится, на любой вкус. Но хороший вкус, по мне, заключается прежде всего в диверсификации…
 
        Статус КПУР иметь не обязательно, но в портфеле могут быть «акции вне котировальных списков». Это популярные ликвидные бумаги, вроде «Башнефти» или «Газпромнефти», но формально не вошедшие в главный котировальный список. Для полной синхронизации с моим счетом надо пройти тестирование «Российские акции» в личном кабинете по ссылке: https://edox.finam.ru/Questionnaire/Questionnaires Это несложно. Еще одно важное примечание:  если портфель небольшой, он должен быть на тарифе «Инвестор», где  нет минимальной комиссии за сделку.

Ленивец-3 (математик + аналитик)

Стратегия похожа на Ленивец-1 и Ленивец-2. Портфель акций без шортов и без плеч, отбор бумаг по формальной модели. Та же ставка на Моментум, который считается по авторской формуле. То есть сначала отбираются акции, растущие лучше рынка. Но у Ленивца-3 есть и отличие. Помимо отбора по моментуму, в Ленивце-3 идет отбор по фундаменталу.
 
Почему моментум? Потому что исторические тесты и опыт реального счета говорят — у акций в горизонте нескольких месяцев есть инерция. Неважно, по каким причинам бумага росла лучше рынка. Скорее всего, какое-то время она продолжит его опережать. Это статистическая закономерность. На 2-3 акциях такой метод слишком рискованный, на портфеле из 10-15 это уже надежный метод, не хуже отбора по дивидендам или мультипликаторам. По моему опыту, даже лучший. В таком подходе меньше субъективности, он лучше проверяется на истории, это похоже на алготрейдинг, только очень медленный.
 
Зачем тогда фундаментал, если моментум мне понятнее и эффективнее? Для диверсификации.Во-первых, принцип моментума никуда не теряется. Все бумаги, попавшие в портфель, трендовые. Но моментум иногда ломается: в портфель набиваются сильно переоцененные бумаги, и все это, в день Х, катится под гору сильнее индекса. В таком случае фундаментал, как-то растущие активы компании, высокие дивиденды — это страховка. Еще одна причина, помимо чисто технической, расти дальше. Одна причина для роста — хорошо, две — еще лучше.
 
В свою очередь, моментум тоже страхует и фильтрует фундаментальный отбор. У фундаменталистов своя беда: они могут посчитать справедливую стоимость акции, но рынок может идти к ней годами. А нам важнее все-таки заработать на практике, чем быть правым в теории. Моментум позволяет как раз отсеивать те фундаментальные идеи, которые сейчас не работают, и не спорить с рынком.
 
И это не только тесты, это история реального счета. См. базовую стратегию Ленивец-1 (https://www.comon.ru/strategies/8720/) . На росте в 2021 году, без всяких плеч, альфа к индексу была в районе 50% годовых, на падении в 2022 году — около 20%. И это вопреки мнению, что Моментум не может брать свое на падении рынка! 2023 год еще не закончен, но за неделю до конца года прибыль 86%,что опять на десятки % лучше индекса, а на хаях в сентябре была 113%.
 
 
Касательно издержек и рисков. Никаких плеч в стратегии, принципиально. Вся премия к рынку только как плата за скилл в отборе бумаг, а не за повышенный риск! Комиссия брокера и проскальзывание минимизированы, насколько возможно. Пересмотр портфеля не чаще раза в месяц, возможно даже реже. При этом большая часть бумаг останутся на своих местах.
 
        Статус КПУР клиенту иметь не обязательно, но в портфеле могут быть «акции вне котировальных списков». Это популярные ликвидные бумаги, вроде «Башнефти» или «Газпромнефти», но чисто формально не вошедшие в главный список. Для полной синхронизации с моим счетом надо пройти тестирование «Российские акции» в личном кабинете по ссылке: https://edox.finam.ru/Questionnaire/Questionnaires
 
       Подключение к стратегии проводить в период основной сессии. Больше ликвидность — меньше проскальзывание — целее капитал. Важное примечание:  если портфель небольшой, он должен быть на тарифе «Инвестор», где  нет минимальной комиссии за сделку.

Ленивец-2 (математик)

Стратегия дублирует старую стратегию Ленивец-1, по техническим причинам Комон ее скоро прекратит показывать (связано с переходом на счета типа ЕДП. Но старую эквити счета любезно сохранил. Портфель акций без шортов и без плеч, отбор бумаг по формальной модели. Суть та же: ставка на Моментум, который считается по авторской методике. То есть отбираются акции, растущие лучше рынка.
 
У инвесторов часто есть привычка — подбирать хорошо упавшее. Это психологически комфортно. Всегда приятно купить за 90 рублей то, что недавно стоило 100, кажешься себе умным. Еще кажется, что так безопаснее, ведь оно уже упало — куда дальше-то? Увы, портфель таких хорошо упавших, по моим тестам, почти всегда проиграет индексу. А портфель хорошо выросших бумаг, наоборот, его опередит. При том, что покупать их среднему инвестору зачастую менее комфортно. Можно сказать, мы рассчитываем на премию за две вещи: 1). за расчетливость в прямом смысле слова, все сделки строго в рамках модели, модель тестится на истории, 2). за анти-психологизм, способность действовать по модели, а не по настроению.
 
И это не только тесты, это история реального счета. На росте в 2021 году, без всяких плеч, альфа к индексу была в районе 50% годовых, на падении в 2022 году — около 20%. И это вопреки мнению, что Моментум не может брать свое на падении рынка! По итогам 2023 года альфа в районе 30%.
 
Предупреждение. Последние три года (2021-2023) модель была слишком хороша, даже лучше своих тестов. Возможен ее откат к среднему значению своей доходности. В какой-то год она может уступить индексу, это нормально. Это не значит, что «все сломалась». Это не ежедневный трейдинг, это марафон, а не спринт. В общем, не боимся плохого года, мы все равно не знаем, когда он случится. И второе: модель все-таки коррелирует с индексом, сильно его опережая, но в том же 2022 году, например, она не могла заработать, могла только упасть меньше индекса. Это и называется — альфа.
 
Касательно издержек и рисков. Никаких плеч в стратегии, принципиально. Вся премия крынку только как плата за скилл в отборе бумаг, а не за повышенный риск! Комиссия брокера и проскальзывание минимизированы, насколько возможно. Пересмотр портфеля не чаще раза в месяц, возможно даже реже. При этом большая часть бумаг, скорее всего, останутся на своих местах. Недаром это «Ленивец».
 
       Статус КПУР иметь не обязательно, но в портфеле могут быть «акции вне котировальных списков». Это популярные ликвидные бумаги, вроде «Башнефти» или «Газпромнефти», но формально не вошедшие в главный котировальный список. Для полной синхронизации с моим счетом надо пройти тестирование «Российские акции» в личном кабинете по ссылке: https://edox.finam.ru/Questionnaire/Questionnaires Это несложно.
 
        Подключение к стратегии лучше проводить в период основной сессии. Больше ликвидность — меньше проскальзывание — целее капитал. Важное примечание:  если портфель небольшой, он должен быть на тарифе «Инвестор», где  нет минимальной комиссии за сделку.
 

Двойной размер

Специальная стратегия с повышенным риском для тех, кому его надо. И с повышенной доходностью, если все пойдет, как и раньше. «Двойной размер» означает именно двойной размер рабочей позиции.
Мои стратегии на срочном рынке обычно консервативные, в работе далеко не самые волатильные инструменты, фьючи на доллар и на юань, максимальный сайз — 200% от капитала на счете. А здесь, в виде исключения, 400%. То есть на каждые 100 тысяч рублей на счете можно набрать валютных фьючей номиналом на 400 тысяч. Важен именно номинал, какое там ГО — неважно, но даже такой сайз обычно далек от максимально возможного риска, когда «все деньги под ГО».
В самих алгоритмах — ничего нового. Да, здесь их несколько, в разное время их число колебалось, максимально было четыре, но минимум два. Есть система, взятая из стратегии «Юань в тренде», но не только она.
Как уже сказано, трейдинг — строго системный. По моделям, годами работавшими на реальных счетах, самая старая с 2014 года, самая молодая с 2020-го. Обычно чем моделька старше и проще, тем надежнее.
Для минимизации издержек сделаны две вещи. Во-первых, уменьшена суета. Среднее время в позиции — больше суток. Может быть, и несколько дней, если стоим по тренду. Меньше входов и выходов — меньше издержек. Во-вторых, входы и выходы по частям. Если по одной стратегии есть сигнал, а по другой нет, мы входим лишь на часть капитала. Но даже так позицию лучше набирать и разбирать частями, а не одной заявкой в биржевой стакан. Показатель ИТА при этом получается выше, но на него не смотрим. Он выше не потому, что торгуем часто, а потому, что торгуем плавно. А по частоте сделок… если все системы представить как одну, то это максимум одна сделка в день. Или не одной. Или держим ту же позицию, что была. Хоть неделю, пока тренд позволяет.

Проблемой для клиентов может быть их тариф, если он какой-то особенный, например, консультационный. Пожалуйста, проверьте, что с этим все нормально. Например, что комиссия брокера по вашему тарифу составляет стандартные 45 копеек за контракт. Также убедитесь, что у вас не подписано соглашение о дополнительных комиссиях, помимо стандартных 6% от СЧА (стоимость чистых активов) в год. Подключаться к стратегии необходимо счетом ЕДП, КПУР не нужен.

Ахиллес на фьючах

Стратегия начиналась как сочетание игры на двух инструментах, нефти и фьючерсе на курс доллар США-рубль (Si). Нефть показала прекрасные результаты весной 2020 года, но в дальнейшем была отложена до лучших времен, остался Si, в 2022 году к нему был добавлен фьючерс на юань. На “Ахиллесе” после июня 2024 года оставлен только фьючерс на юань: после того, как сам доллар перестал торговаться на бирже, по-прежнему можно торговать его фьючом, но из осторожности я его отложил. Плюс резон диверсификации: на “Бочке и долларе” пусть торгуется доллар, здесь юань – посмотрим, что будет лучше. По тестам и реальной истории результаты на инструментах были практически идентичны, а после июня 2024 юань, вероятно, менее рискован.

Изначальное название «Бочка и доллар», как видим, изрядно устарело. Новое название взято из известной истории про Ахиллеса и черепаху. Ахиллес там символ быстроты: из всех моих трендовушек это самая быстрая, раньше всех входит в тренд и раньше всех выходит. Также к теме старой философской байки, сможет ли быстроногий Ахиллес перегнать черепаху пассивного инвестирования, пробуем показать и доказать, что сможет.

…Что еще важно? Правильный трейдинг, конечно, только системный. Что это значит? Все сделки по четкому алгоритму, проверенному как на тестах за много лет, так и в реальных торгах, никаких отклонений от него “по интуиции”. Статистическое преимущество берется именно из серии сделок по однотипному правилу, неважно, чем закончится одна сделка, важна серия. Отсюда – надежность и доверие к прошлой статистике стратегии. А если бы каждая сделка была уникальна, обусловлена каким-то особым видением, прошлая статистика стратегии не имела бы особого веса.

Контроль рисков осуществляется за счет ограничения размера позиции – максимум 200% капитала. В период повышенной волатильности размер может быть уменьшен до 100% и ниже.

Вход и выход — плавные, по частям. На показатель ИТА(индекс торговой активности) не обращаем внимания. Он может быть высоким, но это не значит, что мы пять раз меняем длинные позиции на короткие в течение торгового дня. Это значит, что позиция набирается и разбирается по частям, что как раз в интересах автоследователей.

Проблемой для клиентов может быть их тариф, если он какой-то особенный, например, консультационный. Пожалуйста, проверьте, что с этим все нормально. Например, что комиссия брокера по вашему тарифу составляет стандартные 45 копеек за контракт. Также убедитесь, что у вас не подписано соглашение о дополнительных комиссиях, помимо стандартных 6% от СЧА (стоимость чистых активов) в год. Подключаться к стратегии необходимо счетом ЕДП, КПУР не нужен.

Если есть вопросы – всегда готов ответить.

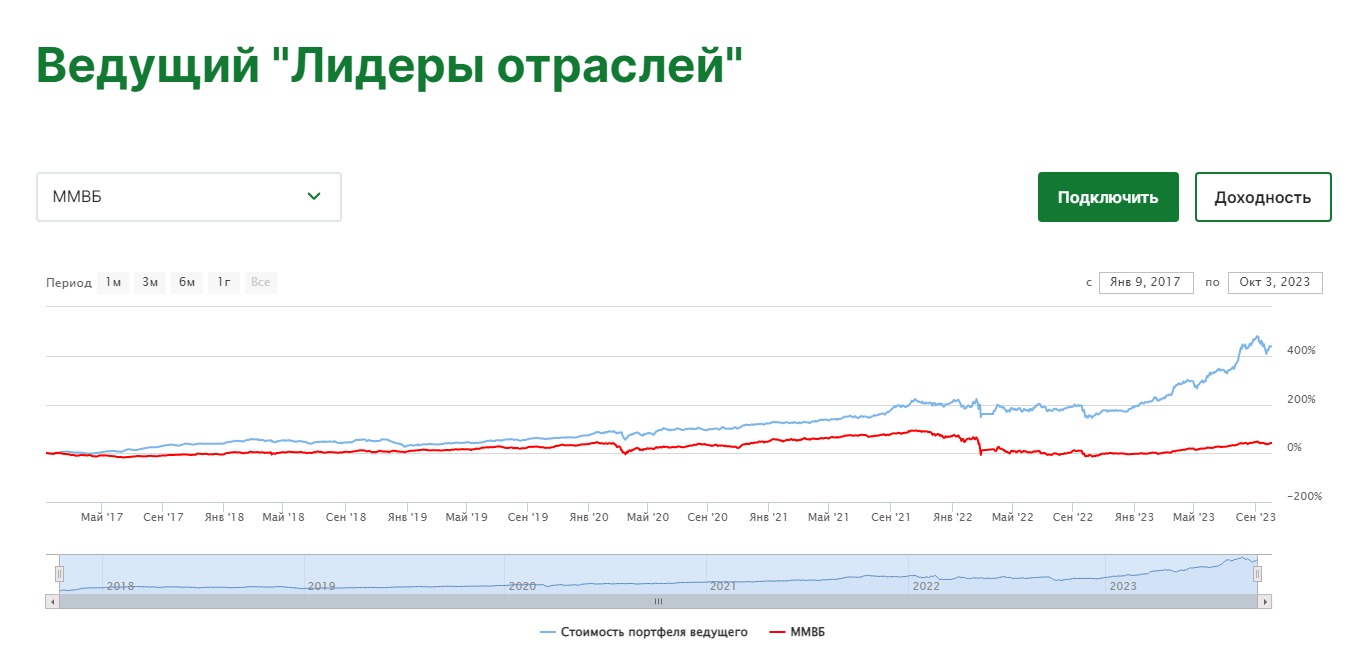
Лидеры отраслей

Стратегия «Лидеры секторов» похожа на «Улучшенный индекс», идеология та же, моментум. Только выборка акций больше, примерно сотня самых ликвидных, из них выбирается 10-20 самых растущих. Трейдинг на доллар также присутствует.

Улучшенный индекс Мосбиржи

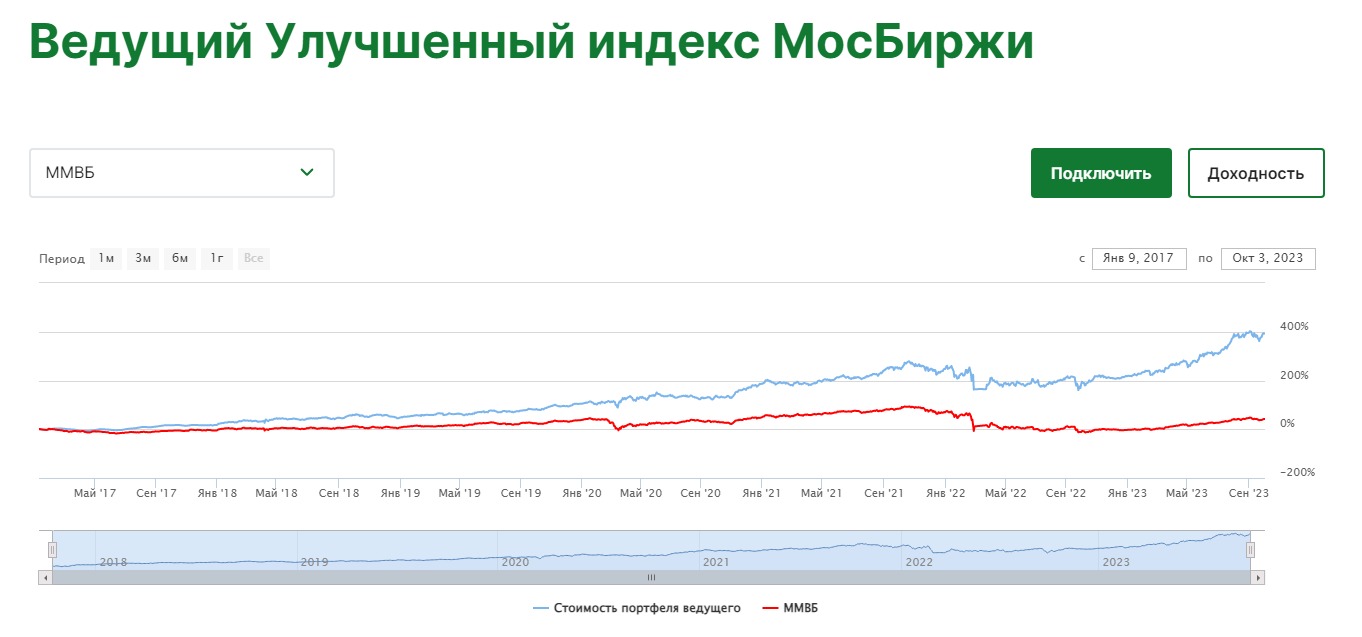
В «Улучшенном индексе Мосбирже», как и в «Ленивце» используется модель Моментум для отбора лучших акций. Первое отличие: используются только самые ликвидные акции, либо из индекса Мосбиржи, либо рядом с ним, с оборотом от 100 млн в день и капитализацией от 100 млрд. Отсюда и название «Улучшенный индекс», мы не трогаем второй эшелон. Второе отличие: поверх портфеля акций возможно небольшие спекуляции все тем же фьючом «рубль-доллар». Без плеч и не каждый день. Это помогает нам хеджировать общее падение рынка акций. Посмотрите, как портфель пережил март 2020 и февраль 2022 года — очень хорошо пережил для портфеля акций. Потому что там были не только акции.

Облигации плюс доллар

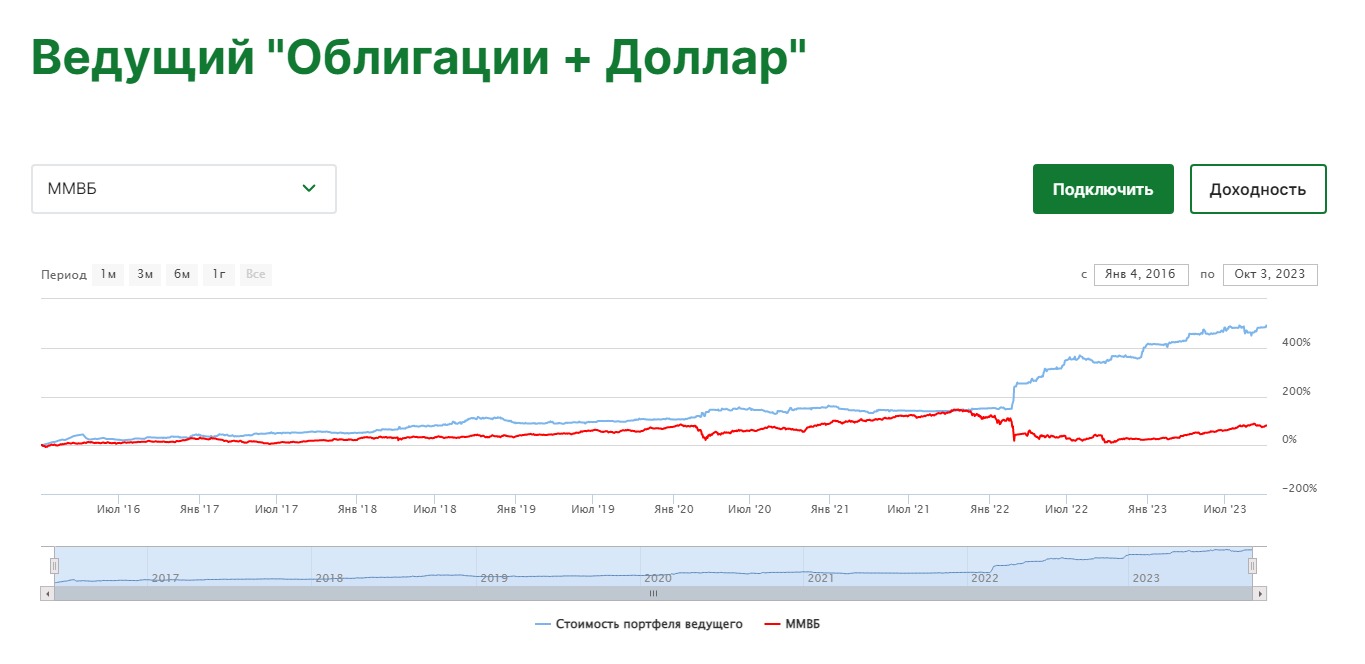
«Облигации плюс доллар» – ещё одна трендовушка на доллар. Очень спокойный риск-менеджмент, часто игралась вообще без плеч, рабочий сайз 100-200% от номинала. Капитал, свободный от спекуляций на срочном рынке, размещался в ближние ОФЗ, что немного добавляло доходности. Обратите внимание на возраст стратегии — это ветеран с 2016 года.
На сайте «Рикома» есть трендовушки на доллар и других Ведущих. Есть более доходные. Но мы помним, какие вопросы ключевые. На каком плече эта доходность, и с какого года? Были чужие стратегии, которые запускались параллельно с моей, в 2016-2017 гг. Но с нами их больше нет, умерли.

Ленивец-1

Стратегия, долгосрочно удерживающая российские акции. Никаких плеч. Никаких шортов. Выход в кеш (точнее, в облигации) возможен очень редко и очень частично. Цель: обгонять индекс в долгой гонке за счет выбора лучших бумаг. Каким образом?

С 2020 года это уже не столько фундаментальная стратегия, сколько чисто техническая, на моментум. Растет — покупаем. Падает — продаем. Расчет моментума осуществляется по авторской методике. Маржинальная торговля (плечи) и короткие позиции (шорты) исключены по определению.

Пересмотр портфеля происходит не чаще раза в месяц, причем он возможен не более чем на треть, обычно даже меньше. Ротация бумаг происходит обычно частями и очень медленно. Для обеспечения диверсификации в портфеле всегда как минимум 10 бумаг, обычно их больше — 15-20.

Юань в тренде

Та же самая «Старая простая стратегия», только на юане. Очень похоже по результату, но есть и отличия. Для диверсификации — пусть будет.

Старая простая стратегия

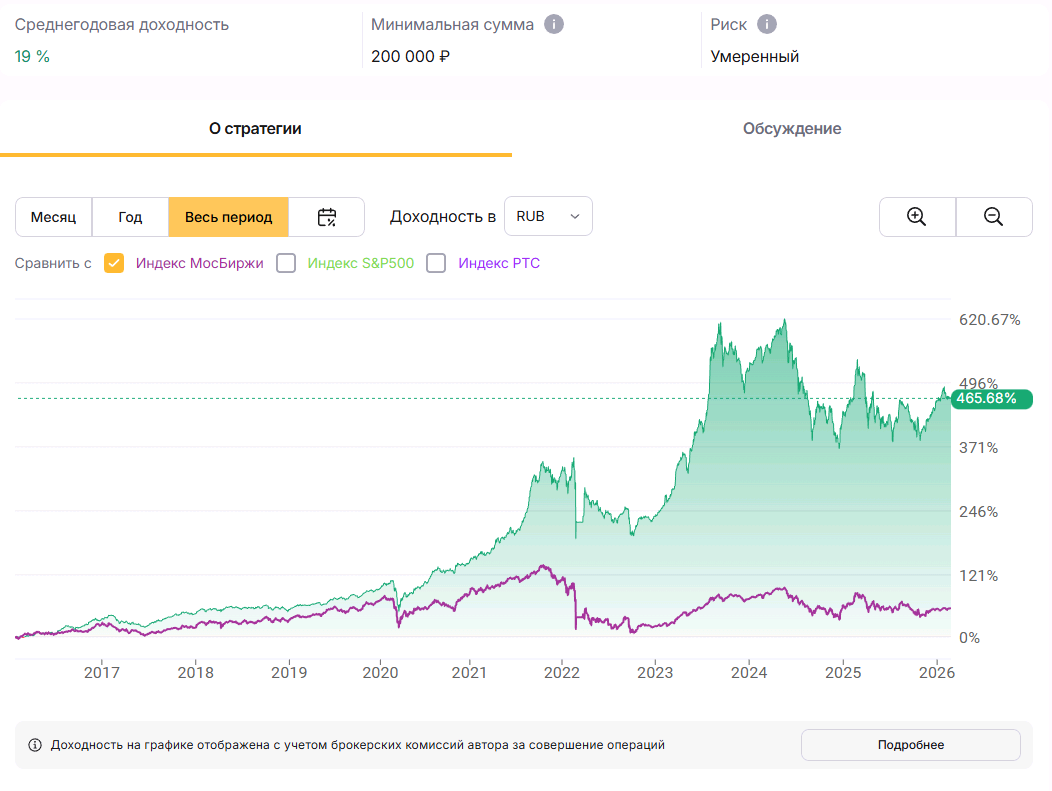
«Старая простая стратегия» действительно старая трендовушка, создана в 2014 году, на данном счёте запущена только с осени 2022 года. По ситуации на 01.06.2023 лучше всех. Инструмент фьюч на доллар. Очень простая. И это очень хорошо, чем проще — тем обычно устойчивее.

Бочка и доллар

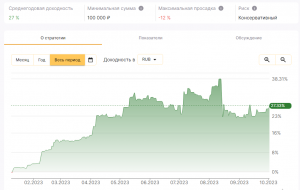
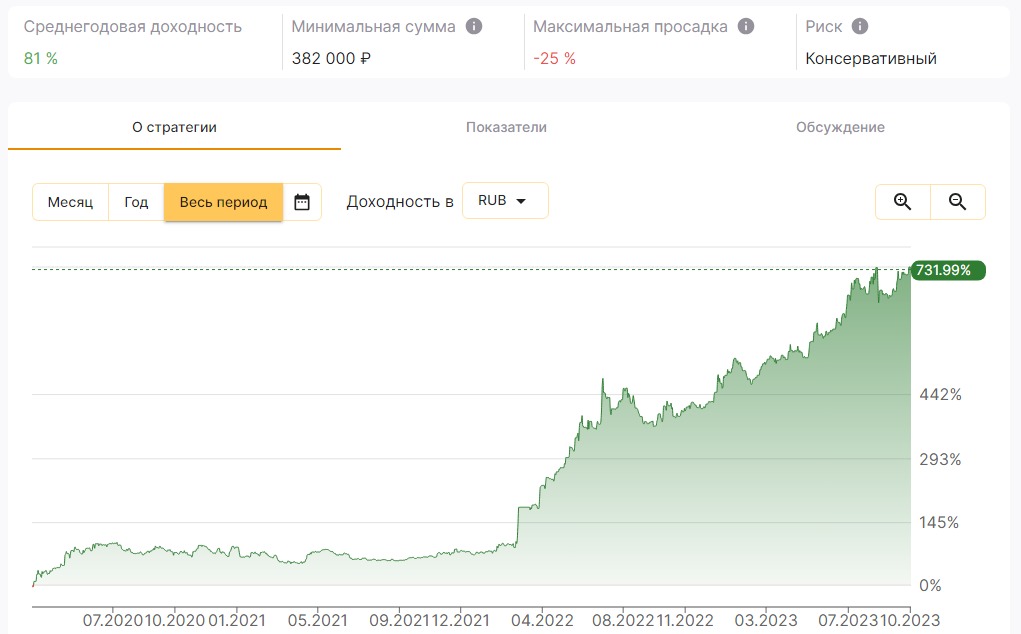
Название «Бочка и доллар» потому, что изначально инструментов была два — фьючерс на доллар и на нефть. Нефть в 2020 торговалась прекрасно, потом стала хуже, я её отложил, и попросил сервис Комон убрать слово «бочка». Оказалось, так нельзя, название остаётся с нами навечно. Ну что же, будет «Бочка» на память. По доллару всё осталось, как было. А была очень агрессивная трендовушка. В спокойные времена (например 2021 год) это штука зарабатывать не умела, зато в неспокойные (2022 год) была лучше всех. На 01.06.2023 стратегии чуть больше трёх лет, доходность 80%, рабочий сайз 200% от номинала.
Почему я настойчиво повторяю про сайз? Потому что это показатель риска. Допустим, у кого‑то тоже было 80% годовых, но рабочий сайз был 600% номинала. Доходность та же, но моя стратегия в 3 раза лучше. Потому что плечо в 3 раза меньше. Сравнивая системы, всегда сравнивайте их на одном инструменте и на одном плече, если плечо разное — мысленно приводите к одному. Если этого не делать, можно выбрать самую дикую стратегию, где вся доходность от дикого плеча. Почему это опасно? Потому что если случится гэп против нашей позиции в 10–20%, моя стратегия потеряет, но выживет, а удалец с шестым плечом обанкротится. Вместе с вами. Поскольку гэпы в 10–20% случаются, его банкротство — лишь вопрос времени.

Путь самурая

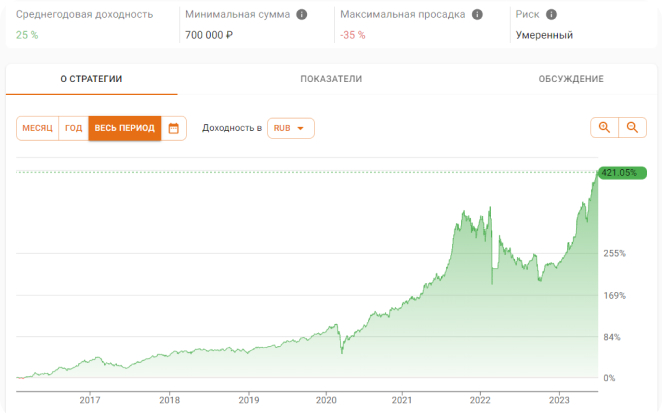
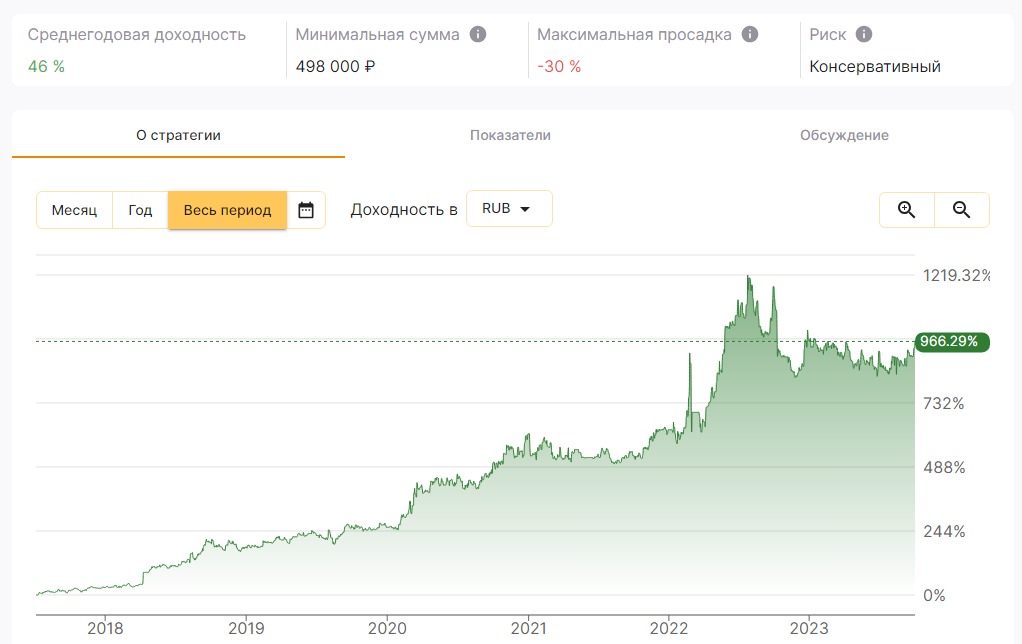
Одна из старейших систем, публичный график доходности с 2017 года, а вообще торгую её с 2014-го. Рабочий инструмент был только один, фьючерс на курс доллара, с конца 2022 года добавился фьючерс на юань. Модель трендовая. Сейчас моделька в просадке, пока ничего страшного — все годы она из них выходила. Доходность с 2017 года по 01.06. 2023 под 50%. Сайз в районе 200%. Это означает, что на каждый 100 тысяч рублей мы можем купить (или продать) долларов (или юаней) на 200 тысяч рублей. Все. Это минимальный риск, совсем без плеч эти фьючи никто не работает, но моё плечо минимально.